회사 두 곳에서 동시에 월급을 받으면 국민연금도 두 급여명세서에서 각각 빠질 수 있습니다. 두 사업장이 모두 국민연금 가입 대상이라면 한 회사에서 이미 내고 있다는 이유로 다른 회사를 제외하는 것이 아니라 두 사업장 모두 가입하는 것이 원칙입니다.
다만 두 회사가 각자 자기 월급 전체에 국민연금을 계속 계산하는 것은 아닙니다. 2026년 7월부터 2027년 6월까지는 두 사업장에 적용되는 기준소득월액 합계가 659만원을 넘는지가 중요한 경계입니다. 합계가 659만원을 초과하면 659만원을 두 사업장의 기준소득월액 비율대로 나눠 보험료를 계산합니다.
또 하나 중요한 점은 이번 달 급여명세서의 세전 월급 두 개를 단순히 더해서 판단하면 안 된다는 것입니다. 계속 근무 중인 직장에서는 전년도 소득을 기준으로 결정한 현재 적용 기준소득월액과 이번 달 월급이 서로 다를 수 있습니다.
기준: 이 글은 2026년 9월 30일 현재 확인 가능한 국민연금공단과 국가법령정보센터의 기준을 적용했습니다. 2026년 7월 1일부터 2027년 6월 30일까지 기준소득월액 상한은 659만원, 하한은 41만원이며, 2026년 사업장가입자의 보험료율은 9.5%, 근로자 부담률은 4.75%입니다.
- 두 회사가 모두 국민연금 가입 대상이면 원칙적으로 두 곳 모두 가입합니다.
- 두 사업장의 적용 기준소득월액 합계가 659만원 이하라면 각 사업장의 기준소득월액으로 각각 계산합니다.
- 659만원을 초과하면 659만원을 두 사업장의 기준소득월액 비율대로 나눠 계산합니다.
- 두 번째 회사에서 국민연금이 새로 빠져도 그 금액 전체가 내 국민연금 총부담의 증가액은 아닐 수 있습니다.
- 합산 상한을 넘으면 기존 회사에서 빠지던 국민연금액도 함께 낮아질 수 있습니다.
따라서 급여명세서 두 장을 비교할 때는 국민연금 공제액만 더하지 말고 각 회사의 적용 기준소득월액과 두 회사 공제액의 변화를 함께 확인해야 합니다.
두 직장에서 국민연금이 빠지는 기본 구조부터 확인하세요
국민연금공단은 사업장가입자가 실제로 두 군데 이상의 국민연금 적용 사업장에 종사하면 종사하는 사업장 모두 국민연금에 가입해야 한다고 안내합니다.
두 사업장의 기준소득월액 합계가 상한을 넘지 않으면 각 사업장에 결정된 기준소득월액으로 각각 보험료를 계산합니다. 반대로 합계가 상한을 초과하면 상한액을 각 사업장의 기준소득월액 비율대로 나눠 다시 결정합니다.
국민연금공단의 두 개 이상 사업장 보험료 안내에서도 이 원칙을 확인할 수 있습니다.
| 두 사업장 기준소득월액 합계 | 계산 방식 |
|---|---|
| 659만원 이하 | 각 사업장의 기준소득월액을 그대로 적용 |
| 659만원 초과 | 659만원을 두 사업장의 기준소득월액 비율대로 나눠 적용 |
2026년 7월~2027년 6월의 상한 659만원과 하한 41만원은 국민연금공단 기준소득월액 상·하한 안내에서 확인할 수 있습니다.
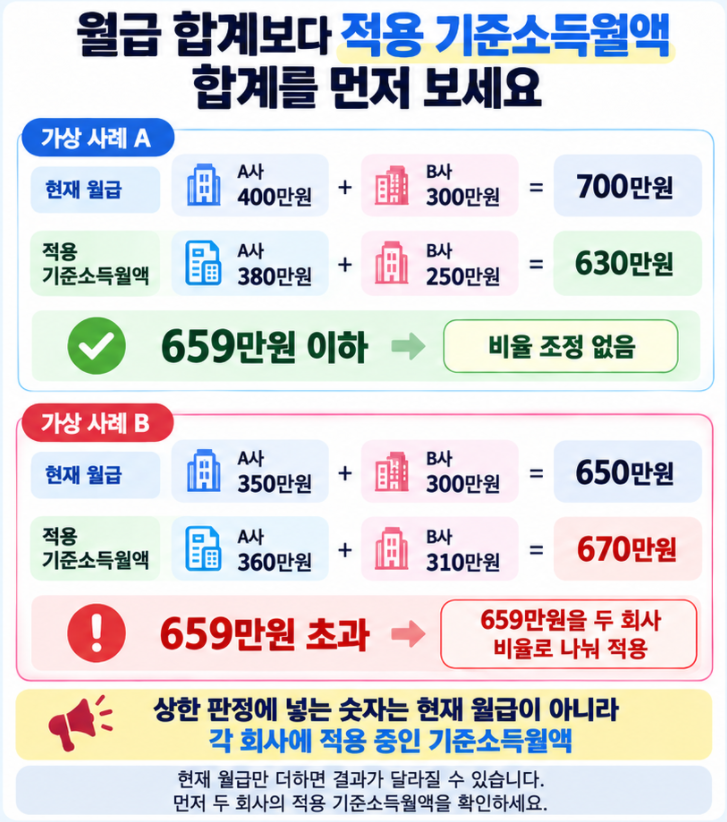
월급이 700만원인데도 659만원 상한 조정이 없을 수 있습니다
복수사업장 국민연금에서 가장 먼저 구분해야 할 숫자는 이번 달 월급과 현재 적용 기준소득월액입니다.
계속 근무 중인 사업장가입자의 기준소득월액은 원칙적으로 전년도에 해당 사업장에서 받은 소득을 기준으로 공단이 결정하고, 해당 연도 7월부터 다음 해 6월까지 적용합니다. 국민연금법 시행령 제7조와 국가법령정보센터 국민연금법 시행령 제7조·제8조에서 확인할 수 있습니다.
따라서 올해 월급이 크게 올랐거나 내려갔다면 현재 급여와 국민연금 계산에 사용되는 기준소득월액 사이에 차이가 생길 수 있습니다.
현재 월급만 보면 상한 적용 여부가 반대로 나올 수도 있습니다
아래 사례는 정기적으로 결정된 기준소득월액이 그대로 적용되고 있고 별도의 기준소득월액 변경 신청이 반영되지 않았다는 가정입니다.
| 구분 | 현재 두 회사 월급 | 현재 적용 기준소득월액 | 상한 적용 결과 |
|---|---|---|---|
| 가상 사례 A | 400만원 + 300만원 = 700만원 | 380만원 + 250만원 = 630만원 | 비율 조정 없음 |
| 가상 사례 B | 350만원 + 300만원 = 650만원 | 360만원 + 310만원 = 670만원 | 659만원을 두 회사 비율로 나눠 적용 |
첫 번째 사례는 현재 월급 합계가 700만원이지만 국민연금에 실제 적용되는 기준소득월액 합계는 630만원입니다. 따라서 659만원 상한에 맞춰 조정할 필요가 없습니다. 반대로 두 번째 사례는 이번 달 월급 합계가 650만원이어도 적용 기준소득월액 합계가 670만원이라면 659만원을 두 회사의 기준소득월액 비율대로 나눠 적용합니다.
사업장가입자는 실제 소득과 기준소득월액의 차이가 일정 수준 이상이면 근로자 동의를 받아 사용자가 기준소득월액 변경을 신청할 수 있습니다. 현재 월급과 기준소득월액 차이가 큰 경우에는 변경 신청이 이미 반영됐는지도 회사 급여담당자나 국민연금공단에서 확인하는 것이 정확합니다.
320만원과 480만원이면 회사별로 얼마씩 빠질까?
국민연금공단의 공식 사례를 보면 회사별로 나누는 방식이 명확해집니다.
A 사업장의 기준소득월액이 320만원, B 사업장이 480만원이면 합계가 800만원이므로 현재 상한 659만원을 초과합니다. 따라서 659만원을 320 대 480 비율로 나눠 각 사업장의 보험료 계산 기준을 다시 정합니다.
| 구분 | 조정 전 기준소득월액 | 비율로 나눈 뒤 | 근로자 부담 |
|---|---|---|---|
| A사 | 320만원 | 263만6천원 | 125,210원 |
| B사 | 480만원 | 395만4천원 | 187,810원 |
| 합계 | 800만원 | 659만원 | 313,020원 |
공단의 공식 계산 예시는 국민연금공단 두 군데 사업장 근무 FAQ에서 직접 확인할 수 있습니다.
결국 두 회사가 각각 320만원과 480만원 전체를 기준으로 보험료를 계산하는 것이 아니라, 합계가 659만원이 되도록 A사 263만6천원, B사 395만4천원으로 비율에 맞춰 조정한 뒤 각 회사의 보험료를 계산하는 구조입니다.
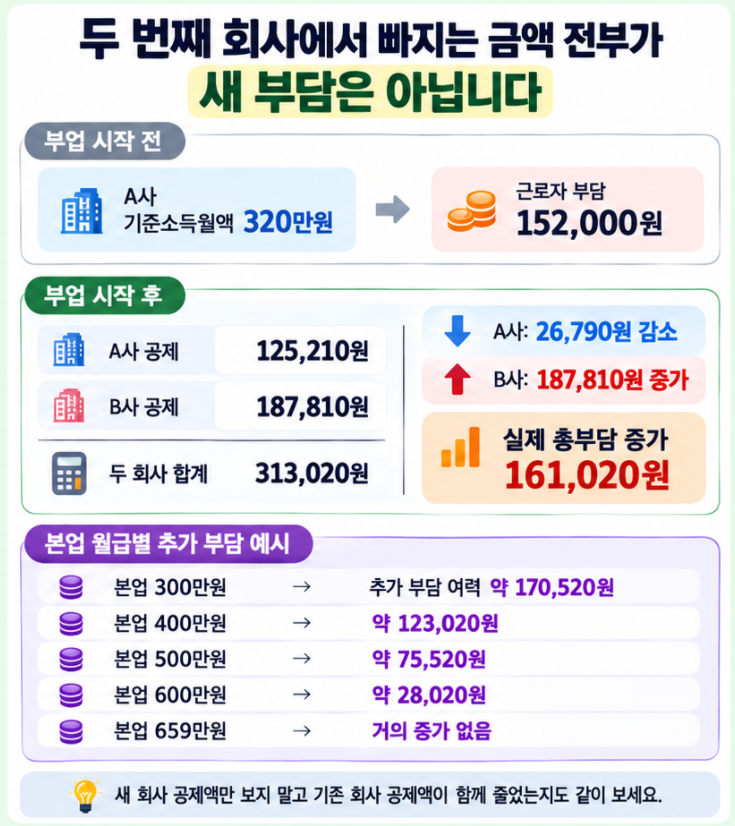
부업에서 187,810원이 빠져도 내 부담이 그만큼 늘어난 것은 아닙니다
여기서 급여명세서를 볼 때 중요한 계산이 하나 더 생깁니다.
A사만 다니면서 기준소득월액이 320만원이었다면 2026년 근로자 부담률 4.75%를 적용한 본인 부담액은 152,000원입니다.
그런데 B사 480만원이 추가돼 두 사업장의 합계가 상한을 넘으면 A사에서 빠지는 금액은 공단 공식 사례 기준 125,210원으로 낮아지고, B사에서 187,810원이 빠집니다.
| 구분 | A사 공제 | B사 공제 | 근로자 총부담 |
|---|---|---|---|
| B사 입사 전 | 152,000원 | - | 152,000원 |
| B사 추가 후 | 125,210원 | 187,810원 | 313,020원 |
| 변화 | -26,790원 | +187,810원 | +161,020원 |
즉 두 번째 회사 급여명세서에 국민연금 187,810원이 새로 생겼다고 해서 내 국민연금 부담도 187,810원 증가한 것은 아닙니다. 같은 시점에 첫 번째 회사 공제액이 26,790원 줄기 때문에 두 회사를 합친 실제 증가액은 161,020원입니다.
이 차이는 본업의 기준소득월액이 상한에 가까울수록 더 커집니다. 부업 때문에 합산 기준소득월액이 659만원에 도달한다고 가정하면, 본업에서 이미 부담하고 있던 국민연금을 제외한 뒤 남는 금액만큼이 전체 부담의 추가 여력이 됩니다.
| 본업 적용 기준소득월액 | 상한까지 남은 기준소득월액 | 상한 도달 시 총부담 추가 여력 |
|---|---|---|
| 300만원 | 359만원 | 약 170,520원 |
| 400만원 | 259만원 | 약 123,020원 |
| 500만원 | 159만원 | 약 75,520원 |
| 600만원 | 59만원 | 약 28,020원 |
| 659만원 | 0원 | 거의 증가 없음 |
위 표의 추가 부담은 2026년 근로자 부담률과 공단 공식 사례의 상한 수준 본인부담액을 이용한 파생 계산입니다. 실제 사업장별 고지액은 금액 처리 과정에서 몇 원 또는 몇십 원 차이가 날 수 있으므로 최종 확인은 각 사업장의 고지·급여 공제액을 기준으로 봐야 합니다.
특히 본업에서 이미 659만원 상한에 해당하는 기준소득월액을 적용받고 있다면 두 번째 사업장이 국민연금 가입 대상이 되더라도 총 국민연금 부담이 다시 4.75%만큼 계속 늘어나는 것은 아닙니다. 대신 상한 659만원을 두 사업장의 비율대로 나누면서 기존 회사의 공제액은 낮아지고 새 회사에서 공제액이 생기는 구조가 됩니다.
급여명세서 두 장은 이 순서로 맞춰보세요
두 회사에서 국민연금이 빠지고 있다면 회사별 공제액만 더하기보다 다음 순서로 확인하는 편이 정확합니다.
- 두 사업장이 모두 국민연금 가입 대상인지 확인합니다.
- A사와 B사에 현재 적용 중인 기준소득월액을 각각 확인합니다.
- 두 기준소득월액을 더해 659만원을 초과하는지 확인합니다.
- 659만원 이하라면 각 기준소득월액으로 계산하고, 초과한다면 659만원이 두 사업장의 기준소득월액 비율대로 나뉘어 적용됐는지 확인합니다.
- 부업을 새로 시작한 경우에는 두 번째 회사 공제액만 보지 말고 첫 번째 회사의 국민연금 공제액이 이전보다 줄었는지도 함께 비교합니다.
급여명세서에 기준소득월액이 직접 표시되지 않는 회사도 있습니다. 이 경우 회사 급여담당자나 국민연금공단을 통해 사업장별로 현재 어떤 기준소득월액이 적용되고 있는지 확인하면 됩니다.
단시간근로자는 먼저 가입 대상인지 확인하세요
지금까지의 계산은 두 사업장이 모두 일반적으로 국민연금 가입 대상인 경우를 중심으로 설명했습니다.
월 소정근로시간이 짧은 단시간근로자 등은 국민연금 사업장가입 여부에 별도 조건이 있습니다. 둘 이상의 사업장에서 일하면서 각 사업장의 근로시간을 합산하는 경우에도 별도 규정이 있으므로, 짧은 시간의 아르바이트를 두 곳에서 하는 경우라면 상한 계산보다 각 사업장의 가입 대상 여부를 먼저 확인해야 합니다.
현재 월급을 기준으로 다시 계산하기 전에 각 회사에 적용 중인 국민연금 기준소득월액과 659만원 상한에 따른 회사별 조정 여부부터 확인하세요. 새로 입사한 사업장, 소득변동에 따른 기준소득월액 변경, 단시간근로자 가입 조건 등에 따라 단순 계산과 차이가 생길 수 있습니다.
두 직장 국민연금은 두 공제액보다 기준소득월액을 먼저 보세요
두 회사에서 월급을 받는다고 국민연금을 한 회사에서만 내는 것은 아닙니다. 두 사업장이 모두 가입 대상이면 각각 가입하고 각 급여에서 국민연금이 공제될 수 있습니다.
하지만 계산의 출발점은 이번 달 월급 두 개가 아니라 A사에 적용 중인 기준소득월액 + B사에 적용 중인 기준소득월액입니다. 합계가 659만원 이하라면 각각 계산하고, 초과하면 659만원을 두 사업장의 기준소득월액 비율대로 나눕니다.
특히 부업을 새로 시작했다면 새 회사에서 빠지는 국민연금만 추가하지 마세요. 합산 상한을 넘는 순간 기존 회사에서 빠지던 국민연금도 낮아질 수 있습니다. 두 급여명세서의 국민연금 공제액을 이전 달과 함께 비교해야 실제로 내 부담이 얼마 늘었는지 확인할 수 있습니다.